
El OSFEM documentó 113 observaciones en las finanzas universitarias de 2025. Combustible para vehículos no identificados en el inventario, posibles pagos indebidos en becas y contrataciones sin suficiente respaldo documental abren interrogantes sobre el manejo de los recursos públicos.
La Universidad Autónoma del Estado de México (UAEMéx) tendrá que explicar cómo se pagó combustible para vehículos que no aparecen en su inventario, por qué se detectaron registros duplicados de beneficiarios de becas y qué ocurrió con diversos servicios contratados cuya entrega no pudo comprobarse documentalmente.
No son señalamientos surgidos de una denuncia anónima. Están contenidos en la auditoría de cumplimiento financiero ACF-110 del Órgano Superior de Fiscalización del Estado de México (OSFEM), que examinó las operaciones universitarias de 2025 y determinó 21 resultados con un total de 113 observaciones.
La revisión pone bajo cuestionamiento procedimientos administrativos que deberían garantizar la correcta utilización del dinero público, desde la planeación de las compras hasta la comprobación de los pagos. Las irregularidades observadas abarcan contrataciones, combustibles, remuneraciones, becas, servicios de internet y adquisición de bienes informáticos.
Gasolina para vehículos que no aparecen en el inventario
Uno de los hallazgos más delicados se encuentra en el suministro de combustibles. El OSFEM advirtió que la universidad no presentó evidencia documental suficiente para acreditar la entrega de gasolina y diésel a diversas unidades vehiculares que no fueron localizadas dentro del parque vehicular ni en el inventario institucional.
La auditoría también cuestionó que las tarjetas de combustible fueran asignadas por centros de costos y no por cada vehículo, un mecanismo que dificulta establecer la relación entre el recurso utilizado y la unidad que supuestamente lo recibió.
El señalamiento no demuestra por sí mismo que el combustible haya sido robado o destinado a vehículos particulares. Sin embargo, deja preguntas que la administración universitaria debe responder. ¿Qué unidades recibieron los suministros, quién autorizó las cargas y dónde están las bitácoras que permitan comprobar su destino?
Becas con registros duplicados y contratos cuestionados
Las inconsistencias también alcanzaron un rubro especialmente sensible para la comunidad estudiantil. En la partida de becas, el organismo fiscalizador identificó registros duplicados de beneficiarios y presumió la existencia de pagos indebidos. Además, la documentación presentada no permitió verificar plenamente la recepción de bienes adquiridos mediante programas de apoyo.
El informe no precisa en ese apartado cuántos beneficiarios estuvieron involucrados ni el monto económico observado. Aclararlo resulta indispensable para determinar si se trató de errores administrativos o de pagos que efectivamente no debieron realizarse.
Las contrataciones ofrecen otro panorama preocupante. En servicios profesionales se acumularon 27 observaciones, relacionadas con deficiencias en la planeación de adquisiciones, falta de estudios de mercado, procedimientos de adjudicación cuestionados y problemas de comprobación.
A ello se suman 14 observaciones en bienes informáticos, nueve en vigilancia y ocho en servicios de internet. También se identificaron modificaciones contractuales que excedieron el límite normativo de 30 por ciento y expedientes que no acreditaron suficientemente la entrega de determinados servicios.
El problema va más allá de la integración de expedientes. Cuando una institución pública no puede acreditar adecuadamente qué contrató, cómo seleccionó a sus proveedores o qué recibió a cambio del dinero pagado, queda comprometida la posibilidad de verificar que sus recursos fueron utilizados conforme a la ley.
Millones sin ejercer y dudas sobre los controles financieros
El informe también exhibe diferencias importantes entre el presupuesto autorizado y el gasto realizado. La UAEMéx inició 2025 con 6 mil 437.2 millones de pesos y, después de diversas modificaciones, alcanzó un presupuesto de 6 mil 844.6 millones. Sin embargo, únicamente ejerció 6 mil 558.9 millones.
La diferencia asciende a 285.7 millones de pesos. No se trata de dinero desaparecido ni de un desvío comprobado, pero el OSFEM también identificó subejercicios en determinadas partidas sin documentación suficiente para justificar su legalidad y procedencia.
Otro dato merece atención. Más de 5 mil 400 millones de pesos se destinaron a servicios personales, alrededor del 82 por ciento del gasto total. En ese mismo capítulo, los auditores detectaron tabuladores salariales que no desagregaban suficientemente las percepciones del personal y erogaciones que carecían de comprobación documental adecuada.
Estas observaciones obligan a revisar no solamente cuánto gastó la Universidad, sino la eficacia de sus mecanismos internos para autorizar, registrar y comprobar los recursos.
Las cuentas fueron aprobadas, pero las explicaciones siguen pendientes
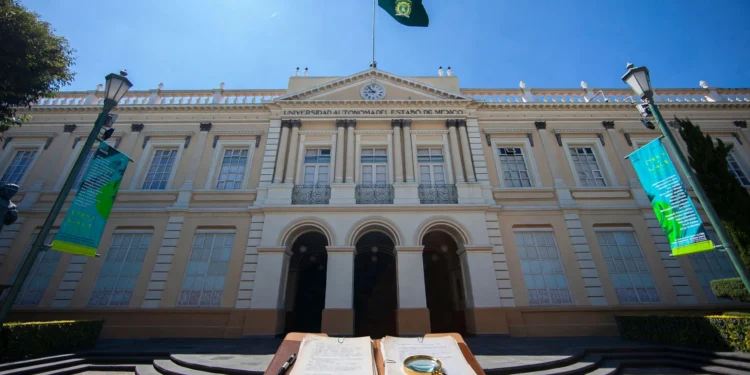
Los hallazgos corresponden a un año particularmente complejo para la UAEMéx. Durante 2025 se produjo la salida del rector Carlos Eduardo Barrera Díaz, la llegada de Martha Patricia Zarza Delgado y la ocupación del edificio histórico de Rectoría por el movimiento estudiantil.
Ese contexto no permite atribuir automáticamente las irregularidades a una administración determinada ni responsabilizar a quienes participaron en las protestas. Para establecer responsabilidades será necesario identificar cuándo se realizaron las operaciones observadas, qué funcionarios las autorizaron y quiénes tenían la obligación de supervisarlas.
Mientras tanto, el Congreso mexiquense aprobó el 19 de noviembre de 2026 las cuentas públicas correspondientes al ejercicio 2025. La decisión legislativa, sin embargo, no cancela las observaciones ni impide que puedan derivar en investigaciones o responsabilidades administrativas.
La Universidad conserva el derecho de presentar documentación y aclaraciones para solventar los señalamientos. Pero también tiene la obligación de rendir cuentas sobre la utilización de recursos públicos.
Las 113 observaciones ya están documentadas. Lo que falta conocer es cuánto dinero está comprometido en las operaciones cuestionadas, quién autorizó los pagos y qué funcionarios deberán responder por las irregularidades que no logren aclararse.