
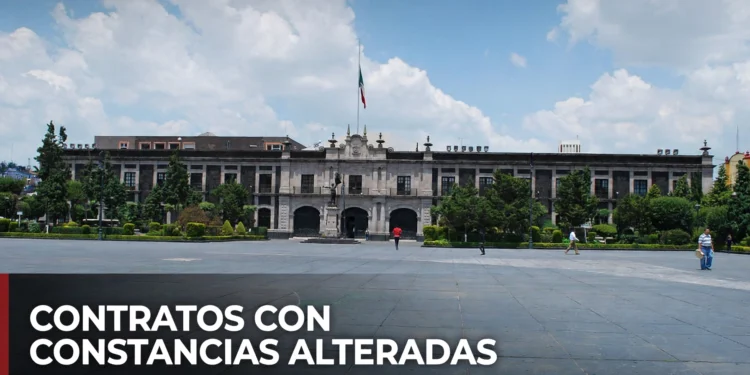
El Órgano Superior de Fiscalización del Estado de México (OSFEM) encontró que en 18 procedimientos de contratación del Ayuntamiento de Toluca, durante el ejercicio 2025, los proveedores presentaron constancias fiscales del Servicio de Administración Tributaria (SAT) alteradas en su contenido, para hacer constar que habían sido emitidas antes de la firma de los contratos. La auditoría de legalidad AL-077 determinó 5 resultados finales, 15 recomendaciones y 3 pliegos de observación, y concluyó que el municipio no cumplió con las obligaciones del proceso de contratación pública. La documentación que entregó el Ayuntamiento no solventó los resultados preliminares.
De acuerdo con el dictamen público del OSFEM, la revisión abarcó 57 instrumentos legales —51 contratos analizados y 4 convenios modificatorios— sobre un universo de 844,2 millones de pesos, del que se fiscalizó una muestra de 740,7 millones, el 87,7 por ciento. Seis contratos no se revisaron porque se ejercieron con recursos federales. El Ayuntamiento, encabezado por el alcalde Ricardo Moreno Bastida, no ha dado una respuesta pública al hallazgo.
18 constancias alteradas y otras que no existen en el SAT
El hallazgo central se repite en las tres modalidades de contratación. En 11 procedimientos por adjudicación directa, los proveedores presentaron una Constancia de Cumplimiento de Obligaciones Fiscales del SAT alterada, orientada a hacer constar que su emisión ocurrió antes de la celebración del contrato. Son los contratos AT-AD-001-2025, AT-AD-001-01-2025, AT-AD-007-02-2025, AT-AD-007-2025, AT-AD-001-04-2025, AT-AD-006-01-2025, AT-AD-008-2025, AT-AD-002-01-2025, AT-AD-009-2025, AT-AD-006-02-2025 y AT-AD-005-2025, por un monto contratado conjunto de 67,2 millones de pesos. El más grande es el AT-AD-001-2025, por 37,3 millones.
El mismo patrón aparece en 5 procedimientos por invitación restringida y en 2 por licitación pública. En tres de los de invitación restringida, además, la constancia del SAT estaba en sentido negativo. En otros casos la constancia ni siquiera existe en los registros del SAT: en el contrato LPNP-AT-17-2025, de licitación pública, y en el IR-AT-008-2025, la verificación no arrojó registros ni coincidencias. Y en el AT-AD-001-03-2025, la Constancia de Situación Fiscal corresponde a otra persona moral: solo coincide el RFC con el proveedor adjudicado.
El dictamen no identifica por nombre a los proveedores en los apartados revisados. Tampoco acredita que los documentos alterados impliquen por sí mismos un desvío de recursos: lo que acredita es que la documentación presentada no era válida para contratar.
Contratos firmados antes del fallo y sin comprobar la entrega
La auditoría encontró además un procedimiento al revés: contratos firmados antes de que existiera el dictamen o el fallo de adjudicación. En el AT-AD-008-2025, el dictamen, el fallo y el contrato se celebraron y suscribieron el mismo día. Los contratos AT-AD-001-01-2025 y AT-AD-007-02-2025 se suscribieron antes de la fecha de emisión del dictamen y del fallo, y los AT-AD-004-2025 y AT-AD-005-2025 se firmaron antes de que se les pidiera a los proveedores la documentación para iniciar el procedimiento.
Tres adjudicaciones directas debieron desahogarse por licitación pública, porque la justificación presentada no fue procedente, según el OSFEM: los contratos AT-AD-009-2025, AT-AD-007-2025 y AT-AD-008-2025. En el AT-AD-009-2025 tampoco hay evidencia documental suficiente de que se haya prestado el servicio contratado. En el AT-AD-007-2025, los oficios que soportaron la entrega de los bienes no tienen nombre, cargo ni firma de quien los recibió, y no se localizó el registro de entrada y salida en almacén de los bienes recibidos en marzo. En los contratos AT-AD-006-01-2025, AT-AD-006-02-2025 y AT-AD-001-03-2025 no se acreditó el pago del monto contratado y facturado. Y en el contrato de licitación pública LPNP-AT-05-2025 no se presentó evidencia de que los servicios contratados se hayan prestado en 2025.
La transparencia también quedó en entredicho: en varios procedimientos la publicación en el sistema IPOMEX se restringió únicamente a la primera hoja de cada documento, y en dos casos la hoja del contrato publicada no coincide con la integrada en el expediente. El OSFEM detectó además duplicidad de actas de una sesión del Comité de Adquisiciones y Servicios, con diferencias de formato, contenido y estructura, y la ausencia de políticas y normas administrativas y del registro del Programa Anual de Adquisiciones en algún medio de difusión.
El contraste: «cero» en lo federal, observaciones en lo estatal
El hallazgo llega dos días después de que el alcalde presumiera, en su conferencia La Toluqueña del 18 de noviembre, que su administración alcanzó cero observaciones pendientes ante la Auditoría Superior de la Federación (ASF) por el ejercicio 2025. Moreno Bastida informó en sesión de Cabildo del 9 de noviembre que la ASF y el OSFEM revisaron en conjunto 4 mil 395,8 millones de pesos: la ASF fiscalizó más de 3 mil 655 millones, el 83,16 por ciento, y el OSFEM unos 740 millones, el 16,84 por ciento restante.
El matiz es que las dos revisiones no son la misma. La del OSFEM, sobre recursos estatales y propios, ya tiene dictamen público con resultados finales. La de la ASF, sobre recursos federales, todavía no tiene un resultado definitivo publicado: los informes individuales de la Cuenta Pública 2025 se entregan a la Cámara de Diputados y la tercera entrega está prevista para febrero de 2027, como lo refirió ReporTV. Lo que el alcalde anunció es que prevé cerrar sin observaciones, no un dictamen publicado.
Sobre la revisión estatal, el gobierno municipal informó que el OSFEM formuló recomendaciones de carácter procedimental y documental, que se atenderán a partir de enero de 2027, en el periodo de aclaraciones. No precisó cuántas recomendaciones fueron formuladas ni en qué áreas, según lo reportado por adnoticias.mx. El dictamen, en cambio, sí precisa: 5 resultados finales, 15 recomendaciones y 3 pliegos de observación, y que la documentación entregada por el Ayuntamiento no solventó los resultados preliminares.
La pregunta que queda no es solo quién alteró las constancias, sino quién las recibió sin verificarlas. El OSFEM ya determinó que el municipio no cumplió con la ley de contratación en 2025; ahora corresponde al Ayuntamiento aclarar en solventación y, si no lo hace, que se finquen las responsabilidades que correspondan.